近期,长期美债收益率爆表,30年期美债收益率一度破了5.3%,创下20年来新高。
需要说明的是,包括美债在内的债券的收益率和票面利率是两回事,票面利率不会变化,收益率则根据二级市场的买卖随时变化,收益率上涨意味着价格下跌,也表示卖出的力量大于买入的力量。
与此同时,收益率的提升还会增加美国政府的融资成本,新发行的美债需要给到投资者更高的利率、更多的利息才能吸引资金购买。在美债总额已经达到40万亿美元的节骨眼上,高利率给美国财政带来的压力是很大的,所以美国财政部长贝森特才会急着压低长债收益率。
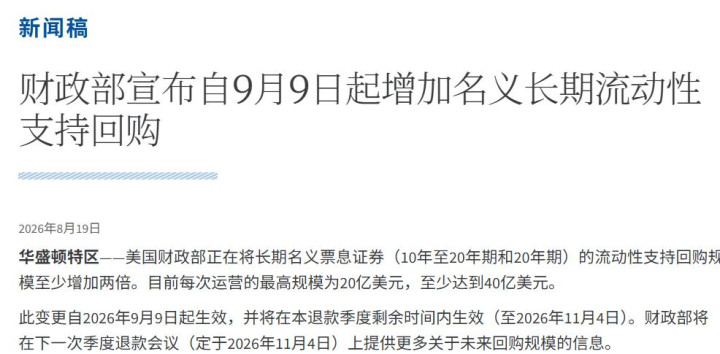
8月19日,美国财政部在官网发布公告,表示从9月9日开始将回购长期美债的规模从20亿美元至少扩大至40亿美元。
消息一出,市场立马给出积极回应,看在美国财政部准备加入“买债大军”的面子上,30年期美债收益率直线下降(价格上涨),连破两个关口收在5.2%以内。
然而,好景不长,贝森特为“拯救”美债量身打造的措施只发挥了一天的效用,第二天就被各路资金打回原形了。
还是以30年期美债收益率为例,美财政部出台措施的当天,收益率跌了1.97%,压制效果明显;第二天收益率上涨1.12%,8月21日再涨0.59%,截至上周末30年期美债收益率又快接近5.3%大关了。
作为发行和管理美债的部门,美财政部的措施为何没太大的作用呢?关键是市场觉得贝森特的救市操作只能起到短期效果,中长期来看根本改变不了美债收益率上行的逻辑。说得再直接点,美财政部多回购了数十亿美元,量太少了,满足不了市场抛出的数量。
真正能让美债收益率“逆袭”的部门不是美国财政部,而是美国的央行——美联储。作为持有美债最多的机构,在减持了数年后依然手握4.54万亿美元的国债,比前五大美国海外债权国持有的总量还要多。美联储表个态,比美国财政部用真金白银托底美债市场要管用得多。
一来新任美联储主席号称要缩表,成为潜在的美债大空头。美联储缩表的意思是卖掉部分持有的国库券和MBS,前者指美债,一旦美联储加快缩表进程,更多的美债会被抛售至二级市场,与美国财政部的回购背道而驰。
试想,手握最多美债的机构变成空头了会怎么样?显然再救也救不回来了。
第二,只要降息,绝大部分问题迎刃而解。
我们平时说到美国降息,主要关注的是美国实体经济和股票领域的表现,实际上对美债的影响也是很大的。
美联储下调政策利率是一种重要的导向,美国的市场利率会自动跟着下跌。前面说过,贝森特主导的加码回购美债措施是为了压制美债收益率,美联储降息则不用动用一分一毫便能实现这个目标,而且是长期有效。
现在的美联储主席沃什是特朗普刚提名的,虽然明面上总统说不会干涉美联储的工作,但对他寄予厚望,关键时候会不会帮一帮美国政府和美债呢?具有决定性作用。
本月27日至29日,2026年杰克逊霍尔全球央行年会将在美国怀俄明州举行,其中最受瞩目的环节无疑是美联储主席沃什的主题演讲,会在当地时间8月28日上午发表。
沃什会不会临危受命在这次吸引全球金融界人士目光的演讲上释放“鸽派”信息?特朗普和贝森特和你我一样,会焦急等着谜底揭晓。
以上纯属个人观点,欢迎关注、点赞,您的支持是对原创最好的鼓励!
财盛证券提示:文章来自网络,不代表本站观点。
- 上一篇:策略池 1.3391高速钢具备较好的加工性与热处理稳定性
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯